
RBSE Class 11th 2026 ACCOUNTANCY-1123 Previous Year Papers
You opened the RBSE Class 11th 2026 ACCOUNTANCY-1123 Previous Year Papers page — a focused place to read the real previous year question paper for that subject and year. RBSE Solution keeps exam-year sets together so you can practise the same cycle your seniors faced.
Previous year papers reward patience: read instructions, note mark distribution, then attempt questions before peeking at solutions elsewhere on the site. This URL always loads the same free previous year papers content for ACCOUNTANCY-1123 (2026).
Use the details table to confirm class and year, then scroll to the paper images or PDF below. More subjects from 2026 are linked later on this page.
Paper details
Quick reference for this previous year papers page — confirm board, class, and year & subject before you study.
| Board | RBSE |
|---|---|
| Class | Class 11th |
| Exam year | 2026 |
| Subject | ACCOUNTANCY-1123 |
| Resource type | Previous Year Papers |
| Category | RBSE Previous Year Question Papers |
| Website | RBSE Solution |
The table summarises this Previous Year Papers resource. Confirm RBSE, Class 11th, year 2026, and subject ACCOUNTANCY-1123 before studying.
RBSE Solution organises previous year papers so each URL carries chapter-specific guidance — better for students and for search engines than one generic paragraph for the whole class.
Turning 2026 papers into insight
One ACCOUNTANCY-1123 paper reveals style; several from the same year reveal pattern. After this page, open sibling subjects listed below to see whether marks cluster in certain units.
Keep rough work dated in your notebook. Examiners in Class 11th expect clear numbering even in practice sessions.
RBSE Class 11th 2026 ACCOUNTANCY-1123
Scroll through the Previous Year Papers pages for ACCOUNTANCY-1123 (2026).

Rajasthan Board Class 11th ACCOUNTANCY-1123 2026 solved Previous Year Question Papers
कक्षा 11वीं वार्षिक परीक्षा, 2025-26
Class 11th Annual Examination, 2025-26
लेखांकन / ACCOUNTANCY [1123]
General Instructions:
- Candidate must write his/her Roll Number on the first page of the Question Paper.
- Marks for every question are indicated alongside.
बहुविकल्पीय प्रश्न (Multiple Choice Questions)
-
मापने की सामान्य इकाई एवं प्रतिवेदन का साधारण प्रारूप प्रोत्साहित करता है –
Use of common unit of measurement and common format of reporting promotes –- तुलनीयता (Comparability)
- बोधगम्यता (Understandability)
- उपयुक्तता (Relevance)
- विश्वसनीयता (Reliability)
सही उत्तर: (a) तुलनीयता (Comparability)
व्याख्या: माप की सामान्य इकाई और रिपोर्टिंग के सामान्य प्रारूप का उपयोग विभिन्न इकाइयों के वित्तीय विवरणों की तुलना करने में सहायता करता है, जिससे तुलनीयता बढ़ती है।
-
किसी इकाई के जीवन काल में जिस मूल संकल्पना पर आधारित वित्तीय विवरण बनाए जाते हैं, वह है –
During the life-time of an entity, accounting produce financial statements in accordance with which basic accounting concept?- रूढ़िवादिता (Conservatism)
- आगम व्यय मिलान (Matching)
- लेखांकन अवधि (Accounting period)
- इनमें से कोई नहीं (None of these)
सही उत्तर: (c) लेखांकन अवधि (Accounting period)
व्याख्या: लेखांकन अवधि अवधारणा के अनुसार, किसी इकाई के जीवनकाल को छोटी अवधियों (जैसे वर्ष) में विभाजित किया जाता है, और प्रत्येक अवधि के लिए वित्तीय विवरण तैयार किए जाते हैं।
-
लेखांकन समीकरण है –
Accounting equation is –- सम्पत्तियाँ = पूंजी + दायित्व (Assets = Capital + Liabilities)
- पूंजी = सम्पत्तियाँ + दायित्व (Capital = Assets + Liabilities)
- दायित्व = पूंजी – सम्पत्तियाँ (Liabilities = Capital – Assets)
- उपरोक्त में से कोई नहीं (None of the above)
सही उत्तर: (a) सम्पत्तियाँ = पूंजी + दायित्व (Assets = Capital + Liabilities)
व्याख्या: लेखांकन समीकरण के अनुसार, किसी इकाई की कुल संपत्तियां हमेशा उसकी पूंजी और दायित्वों के योग के बराबर होती हैं।
-
लेखांकन के बाह्य उपयोगकर्ता हैं –
External users of accounting –- ऋणदाता (Creditors)
- प्रबंधक (Manager)
- स्वामी (Owner)
- उपरोक्त में से कोई नहीं (None of the above)
सही उत्तर: (a) ऋणदाता (Creditors)
व्याख्या: बाह्य उपयोगकर्ता वे होते हैं जो इकाई के बाहर से वित्तीय जानकारी का उपयोग करते हैं, जैसे ऋणदाता, निवेशक, सरकार आदि। प्रबंधक और स्वामी आंतरिक उपयोगकर्ता हैं।
-
वह पुस्तक जिसमें सभी खाते रखे जाते हैं, कहलाती है –
The book in which all accounts are maintained is known as –- रोकड़ बही (Cash book)
- जर्नल (Journal)
- क्रय बही (Purchase book)
- खाता बही (Ledger)
सही उत्तर: (d) खाता बही (Ledger)
व्याख्या: खाता बही (लेज़र) वह मुख्य पुस्तक है जिसमें सभी खातों को व्यवस्थित रूप से रखा जाता है। जर्नल में लेन-देन दर्ज किए जाते हैं, लेकिन खाते लेज़र में बनाए जाते हैं।
-
रोकड़ बही में बैंक खाते का जमा शेष प्रदर्शित करता है –
Credit balance of bank account in cash book shows –- ओवरड्राफ्ट (Overdraft)
- बैंक में जमा की गईं रोकड़ (Cash deposited in bank)
- बैंक से आहरित रोकड़ (Cash withdrawn from bank)
- उपरोक्त में से कोई नहीं (None of the above)
सही उत्तर: (a) ओवरड्राफ्ट (Overdraft)
व्याख्या: रोकड़ बही में बैंक खाते का जमा शेष (क्रेडिट बैलेंस) ओवरड्राफ्ट को दर्शाता है, क्योंकि इसका मतलब है कि बैंक से जमा राशि से अधिक निकासी की गई है।
-
उधार क्रय का लेखा किया जाता है –
Credit purchases is recorded in –- विक्रय बही (Sales book)
- क्रय बही (Purchase book)
- रोकड़ बही (Cash book)
- मुख्य जर्नल (Journal proper)
सही उत्तर: (b) क्रय बही (Purchase book)
व्याख्या: उधार पर की गई खरीदारी (क्रेडिट परचेज़) को क्रय बही (परचेज़ बुक) में दर्ज किया जाता है। विक्रय बही उधार बिक्री के लिए, रोकड़ बही नकद लेन-देन के लिए, और मुख्य जर्नल अन्य लेन-देन के लिए होती है।
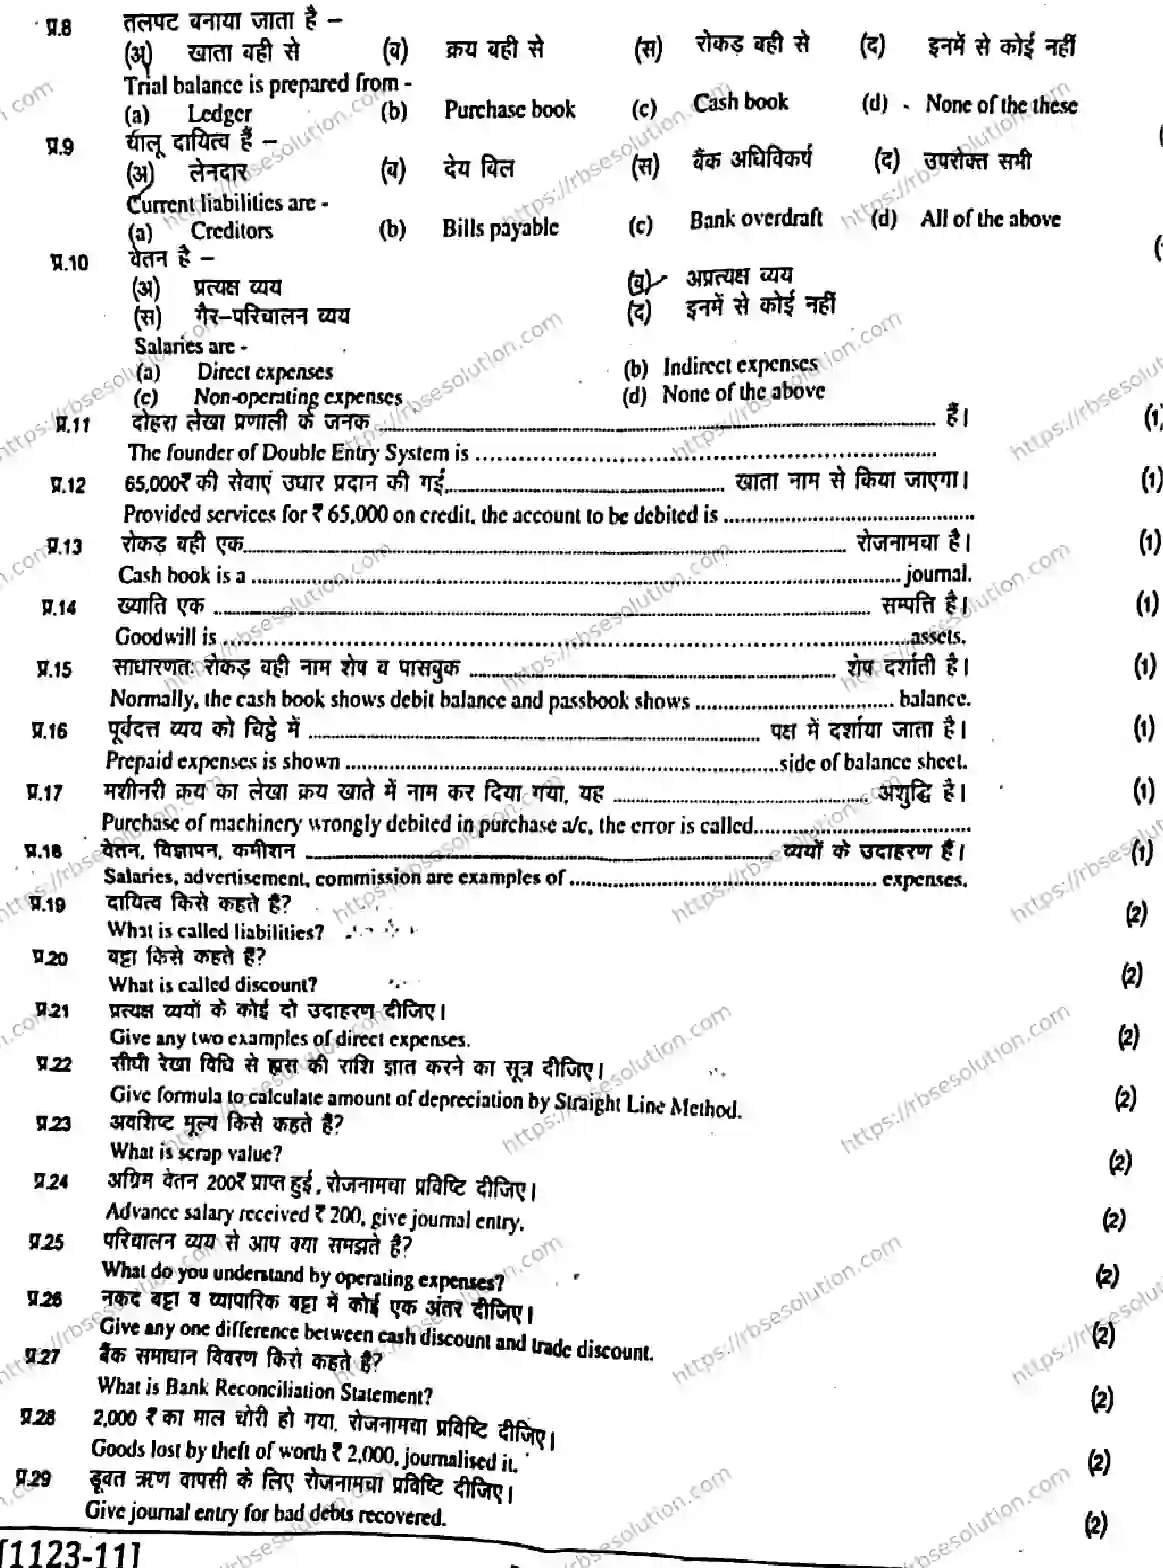
प्रश्न 1 से 10 (बहुविकल्पीय प्रश्न)
-
तलपट बनाया जाता है -
- (क) क्रय बही से
- (ख) रोकड़ बही से
- (ग) खाता बही से
- (घ) इनमें से कोई नहीं
उत्तर: (ग) खाता बही से। तलपट खाता बही के सभी खातों के शेषों से बनाया जाता है।
-
Trial balance is prepared from -
- (a) Purchase book
- (b) Cash book
- (c) Ledger
- (d) None of these
Answer: (c) Ledger. Trial balance is prepared from the balances of all ledger accounts.
-
चालू दायित्व हैं -
- (क) लेनदार
- (ख) देय बिल
- (ग) बैंक अधिविकर्ष
- (घ) उपरोक्त सभी
उत्तर: (घ) उपरोक्त सभी। लेनदार, देय बिल और बैंक अधिविकर्ष सभी चालू दायित्व हैं।
-
वेतन हैं -
- (क) प्रत्यक्ष व्यय
- (ख) अप्रत्यक्ष व्यय
- (ग) गैर-परिचालन व्यय
- (घ) इनमें से कोई नहीं
उत्तर: (ख) अप्रत्यक्ष व्यय। वेतन एक अप्रत्यक्ष व्यय है।
-
Salaries are -
- (a) Direct expenses
- (b) Indirect expenses
- (c) Non-operating expenses
- (d) None of the above
Answer: (b) Indirect expenses. Salaries are indirect expenses.
प्रश्न 11 से 20 (रिक्त स्थान भरें)
- दोहरा लेखा प्रणाली के जनक ...................................... हैं।
उत्तर: लुका पैसिओली (Luca Pacioli) - ₹ 65,000 की सेवाएं उधार प्रदान की गईं, .................................. खाता नाम से किया जाएगा।
उत्तर: देनदार खाता (Debtor's account) नाम किया जाएगा। - रोकड़ बही एक .................................. है।
उत्तर: मुख्य बही (Ledger) और जर्नल (Journal) दोनों। - ख्याति एक .................................. सम्पत्ति है।
उत्तर: अमूर्त (Intangible) - साधारणतः रोकड़ बही नाम शेष व पासबुक .................................. शेष दर्शाती है।
उत्तर: जमा (Credit) - पूर्वदत्त व्यय को तलपट के .................................. पक्ष में दर्शाया जाता है।
उत्तर: नाम (Debit) - मशीनरी क्रय का लेखा क्रय खाते में नाम कर दिया गया, यह .................................. है।
उत्तर: सिद्धांत संबंधी त्रुटि (Error of Principle) - वेतन, विज्ञापन, कमीशन .................................. व्ययों के उदाहरण हैं।
उत्तर: अप्रत्यक्ष (Indirect)
प्रश्न 21 से 30 (अति लघु उत्तरीय प्रश्न)
- दायित्व किसे कहते हैं?
उत्तर: दायित्व वह राशि है जो व्यवसाय को दूसरों को चुकानी होती है। यह व्यवसाय का कानूनी ऋण है। - बट्टा किसे कहते हैं?
उत्तर: बट्टा वह छूट है जो वस्तुओं या सेवाओं के मूल्य में दी जाती है। यह दो प्रकार का होता है - व्यापारिक बट्टा और नकद बट्टा। - प्रत्यक्ष व्ययों के कोई दो उदाहरण दीजिए।
उत्तर: (1) क्रय मूल्य परिवहन (Carriage Inward), (2) कच्चे माल की खरीद पर मजदूरी (Wages on raw material) - सीधी रेखा विधि से ह्रास की राशि ज्ञात करने का सूत्र दीजिए।
उत्तर: वार्षिक ह्रास = (सम्पत्ति की लागत - अवशिष्ट मूल्य) / अनुमानित उपयोगी आयु - अवशिष्ट मूल्य किसे कहते हैं?
उत्तर: अवशिष्ट मूल्य वह अनुमानित मूल्य है जो सम्पत्ति के उपयोगी जीवन के अंत में प्राप्त होने की उम्मीद होती है। - अग्रिम वेतन ₹ 200 प्राप्त हुआ, रोजनामचा प्रविष्टि दीजिए।
उत्तर:
रोकड़ खाता नाम ₹ 200
अग्रिम वेतन खाता से ₹ 200
(अग्रिम वेतन प्राप्त होने पर) - परिवर्तन व्यय से आप क्या समझते हैं?
उत्तर: परिवर्तन व्यय वे व्यय हैं जो उत्पादन के स्तर के अनुपात में बदलते हैं, जैसे कच्चा माल, प्रत्यक्ष मजदूरी। - व्यापारिक बट्टा और नकद बट्टा में कोई एक अंतर दीजिए।
उत्तर: व्यापारिक बट्टा खरीद मूल्य पर दी जाने वाली छूट है जो बही खातों में दर्ज नहीं की जाती, जबकि नकद बट्टा शीघ्र भुगतान पर दी जाती है और बही खातों में दर्ज की जाती है। - बैंक समाधान विवरण किसे कहते हैं?
उत्तर: बैंक समाधान विवरण एक ऐसा विवरण है जो रोकड़ बही के बैंक शेष और पासबुक के शेष के बीच के अंतर को समायोजित करता है और दोनों को सहमत कराता है। - ₹ 2,000 का माल चोरी हो गया, रोजनामा प्रविष्टि दीजिए।
उत्तर:
चोरी हानि खाता नाम ₹ 2,000
क्रय खाता से ₹ 2,000
(माल चोरी होने पर हानि दर्शाई गई) - डूबत ऋण वापसी के लिए रोजनामा प्रविष्टि दीजिए।
उत्तर:
रोकड़ खाता नाम
डूबत ऋण वसूली खाता से
(पहले डूबत ऋण के रूप में लिखे गए ऋण की वसूली पर)
प्र. 34
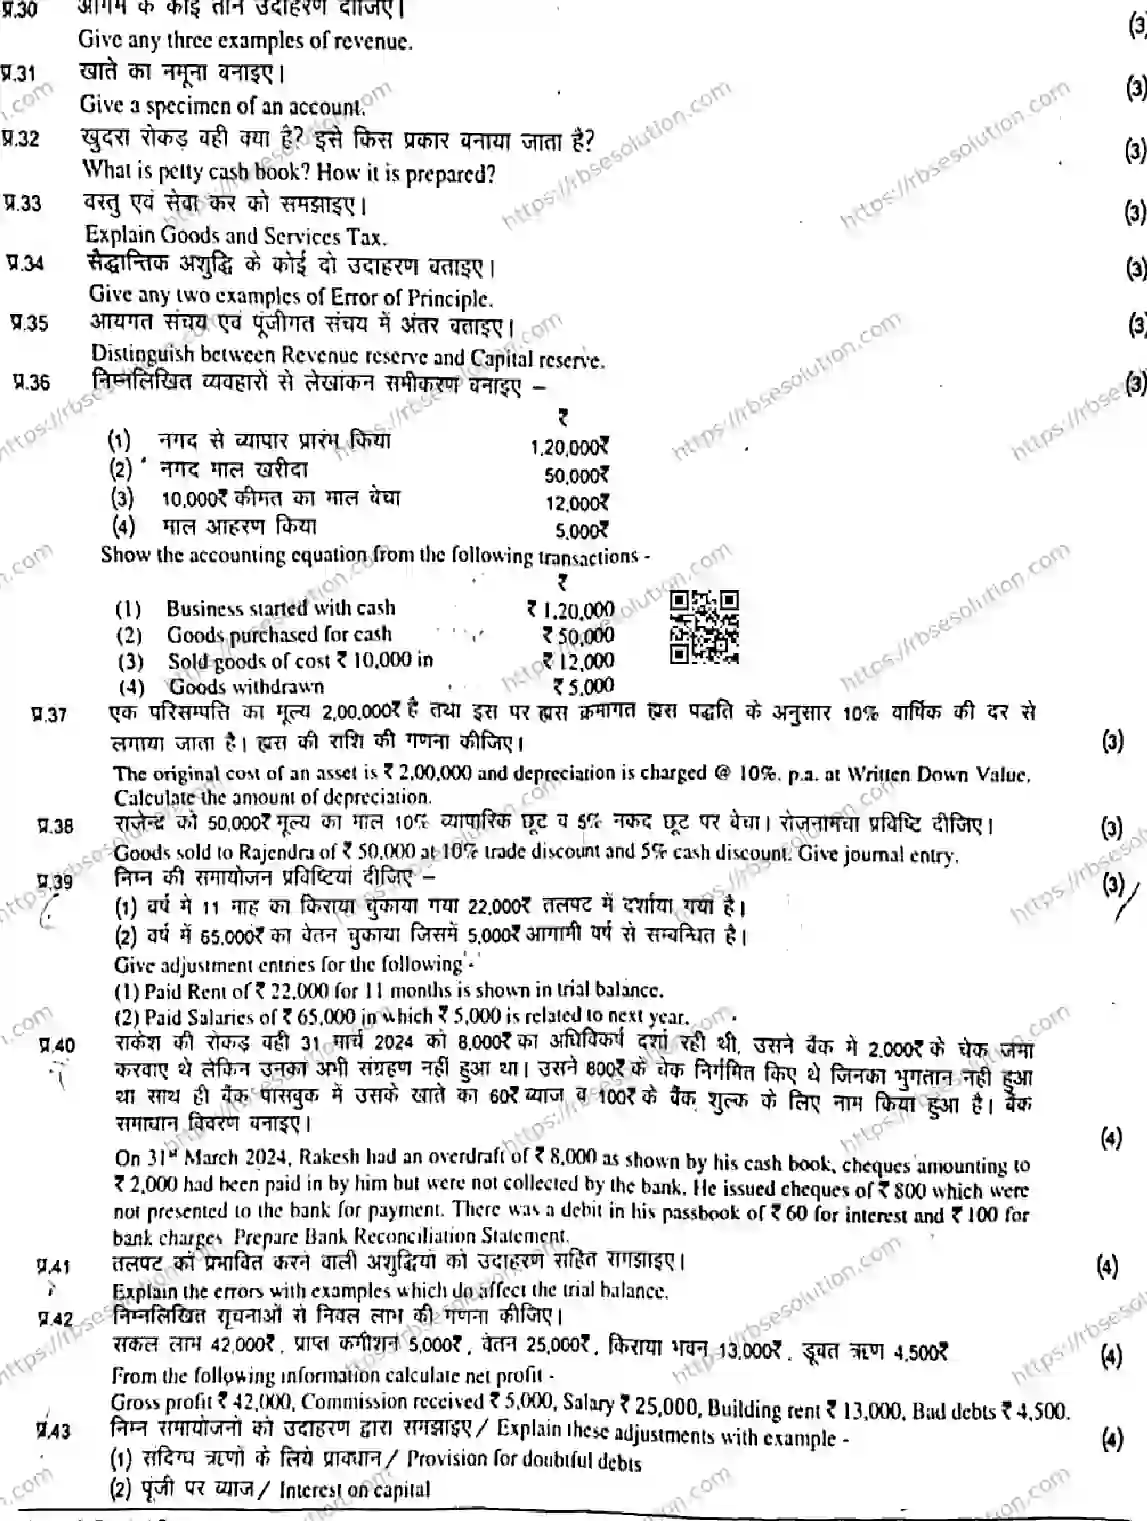
आय के तीन उदाहरण दीजिए।
उत्तर: आय के तीन उदाहरण निम्नलिखित हैं:
- ब्याज प्राप्त (Interest Received)
- कमीशन प्राप्त (Commission Received)
- किराया प्राप्त (Rent Received)
प्र. 35
खाते का नमूना दीजिए।
उत्तर: खाते का नमूना (Specimen of an Account) निम्नलिखित है:
| दिनांक | विवरण | रोजनामचा पृष्ठ | राशि (₹) | दिनांक | विवरण | रोजनामचा पृष्ठ | राशि (₹) |
|---|---|---|---|---|---|---|---|
| ... | ... | ... | ... | ... | ... | ... | ... |
प्र. 36
खुदरा रोकड़ बही क्या है? इसे किस प्रकार बनाया जाता है?
उत्तर: खुदरा रोकड़ बही (Petty Cash Book) एक सहायक रोकड़ बही है जिसमें छोटे-छोटे दैनिक खर्चों (जैसे डाक, स्टेशनरी, चाय-पानी आदि) का लेखा रखा जाता है। इसे बनाने की विधि निम्नलिखित है:
- मुख्य रोकड़ियर द्वारा खुदरा रोकड़ियर को एक निश्चित राशि (Imprest Amount) दी जाती है।
- खुदरा रोकड़ियर इस राशि से छोटे-मोटे खर्च करता है और उनका लेखा खुदरा रोकड़ बही में करता है।
- एक निश्चित अवधि के बाद, खुदरा रोकड़ियर खर्चों का विवरण प्रस्तुत करता है और मुख्य रोकड़ियर उसे खर्च की गई राशि के बराबर राशि देकर पुनः Imprest राशि पूरी करता है।
प्र. 37
वस्तु एवं सेवा-कर को समझाइए।
उत्तर: वस्तु एवं सेवा कर (Goods and Services Tax - GST) एक अप्रत्यक्ष कर है जो भारत में वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाता है। यह एक व्यापक, बहु-स्तरीय, गंतव्य-आधारित कर है। यह केंद्र और राज्य सरकारों द्वारा लगाए जाने वाले कई अप्रत्यक्ष करों (जैसे उत्पाद शुल्क, सेवा कर, वैट, आदि) को समाहित करता है। GST के अंतर्गत, इनपुट टैक्स क्रेडिट (ITC) की सुविधा उपलब्ध है, जिससे कर पर कर (Cascading Effect) समाप्त होता है।
प्र. 38
सैद्धान्तिक अशुद्धि के कोई दो उदाहरण बताइए।
उत्तर: सैद्धान्तिक अशुद्धि (Error of Principle) के दो उदाहरण निम्नलिखित हैं:
- पूंजीगत व्यय (जैसे मशीनरी की खरीद) को आयगत व्यय (जैसे मरम्मत) के रूप में दर्ज करना।
- आयगत प्राप्ति (जैसे ब्याज प्राप्त) को पूंजीगत प्राप्ति (जैसे संपत्ति की बिक्री) के रूप में दर्ज करना।
प्र. 39
आयगत संचय एवं पूंजीगत संचय में अंतर बताइए।
उत्तर: आयगत संचय (Revenue Reserve) और पूंजीगत संचय (Capital Reserve) में अंतर निम्नलिखित है:
| क्र. | आधार | आयगत संचय | पूंजीगत संचय |
|---|---|---|---|
| 1 | स्रोत | सामान्य व्यावसायिक लाभों से निर्मित | पूंजीगत लाभों से निर्मित (जैसे संपत्ति बिक्री पर लाभ) |
| 2 | उपयोग | लाभांश वितरण, विस्तार आदि के लिए | सामान्यतः लाभांश वितरण के लिए उपयोग नहीं किया जा सकता |
| 3 | उदाहरण | सामान्य संचय, विविध संचय | शेयर प्रीमियम, पुनर्मूल्यांकन संचय |
प्र. 40
निम्नलिखित व्यवहारों से लेखांकन समीकरण बनाइए -
(1) नगद से व्यापार प्रारंभ किया 4,20,000₹
(2) नगद माल खरीदा 50,000₹
(3) 20,000₹ कीमत का माल बेचा 22,000₹
(4) माल आहरण किया 5,000₹
उत्तर: लेखांकन समीकरण (Accounting Equation): परिसंपत्तियाँ = देयताएँ + पूंजी
| क्र. | व्यवहार | परिसंपत्तियाँ (₹) | = | देयताएँ (₹) | + | पूंजी (₹) |
|---|---|---|---|---|---|---|
| 1 | व्यापार प्रारंभ | 4,20,000 (नकद) | = | 0 | + | 4,20,000 |
| 2 | नकद माल खरीदा | 4,20,000 (नकद) + 50,000 (माल) - 50,000 (नकद) = 4,20,000 | = | 0 | + | 4,20,000 |
| 3 | माल बेचा (लाभ सहित) | 4,20,000 + 22,000 (नकद) - 20,000 (माल) = 4,22,000 | = | 0 | + | 4,20,000 + 2,000 (लाभ) = 4,22,000 |
| 4 | माल आहरण | 4,22,000 - 5,000 (माल) = 4,17,000 | = | 0 | + | 4,22,000 - 5,000 = 4,17,000 |
प्र. 41
एक परिसम्पत्ति का मूल्य 2,00,000₹ है तथा इस पर ह्रास क्रमागत ह्रास पद्धति के अनुसार 10% वार्षिक की दर से लगाया जाता है। ह्रास की राशि की गणना कीजिए।
उत्तर: क्रमागत ह्रास पद्धति (Written Down Value Method) के अनुसार ह्रास की गणना प्रति वर्ष शेष मूल्य पर की जाती है।
प्रथम वर्ष का ह्रास = 2,00,000 का 10% = 20,000₹
प्रथम वर्ष के अंत में शेष मूल्य = 2,00,000 - 20,000 = 1,80,000₹
द्वितीय वर्ष का ह्रास = 1,80,000 का 10% = 18,000₹
द्वितीय वर्ष के अंत में शेष मूल्य = 1,80,000 - 18,000 = 1,62,000₹
इसी प्रकार आगे भी गणना की जाती है।
प्र. 42
राजेन्द्र को 50,000₹ का माल 10% व्यापारिक छूट व 5% नकद छूट पर बेचा। रोज़नामचा प्रविष्टि दीजिए।
उत्तर: रोज़नामचा प्रविष्टि (Journal Entry) निम्नलिखित है:
| दिनांक | विवरण | बही खाता | नाम (₹) | जमा (₹) |
|---|---|---|---|---|
| ... |